
錢包裡躺著 BTC,想換成 ETH 來用,但又不想把私鑰交給中心化平台,也不想承擔跨鏈橋多簽節點失守的風險。原子交換基礎概念在這種自託管需求下經常被討論,其核心承諾十分明確:兩條互不相通的區塊鏈,依託一組純粹的密碼學條件,讓兩筆跨鏈轉移達成「要麼全數成交,要麼全數作廢」的狀態。理解這項技術的第一步,在於劃清其能力邊界——原子性保證的是結果不可分割,而不是保證交易必然撮合成交。條件邏輯再嚴密,也無法憑空產生願意以特定價格承接的交易對手方;若缺乏流動性或價格談不攏,密碼學合約並無法推動交易發生。
原子交換的本質:解決託管信任,而非追求極致速度
原子交換基礎概念本質上是一種點對點或結合做市商的跨鏈結算方案。雙方各自在不同的底層鏈上,依約定鎖定原生資產,並藉由腳本或智能合約自主執行驗證,中間完全排除中心化託管機構。所謂「原子」(Atomic),借用物理與資訊科學中不可再分割的定義,代表資產交換不會停留在「一方已放款、另一方未履約」的半完成狀態。
這套結算架構不需要第三方金庫託管,也不依賴跨鏈封裝代幣(Wrapped Tokens)。所有防禦機制均寫在兩條鏈的原生驗證邏輯中,任一方若中途斷線或違約,時間限制一過,鎖定資產便會退回原持有人手中。其核心價值在於徹底消除託管對手方風險,但代價是必須承擔鏈上確認的等待時間與相對繁瑣的交互步驟,因此它更適合定位為高價值的跨鏈結算工具,而非高頻現貨撮合途徑。
HTLC 運作原理:雜湊鎖與時間鎖的協同機制
目前在產業中最經典的原子交換實作是 HTLC(雜湊時間鎖合約,Hashed TimeLock Contract)。它由「雜湊鎖」與「時間鎖」兩個核心元件互相搭配,構成跨鏈原子性的數學基礎。
雜湊鎖:跨鏈共用的單向開鎖鑰匙
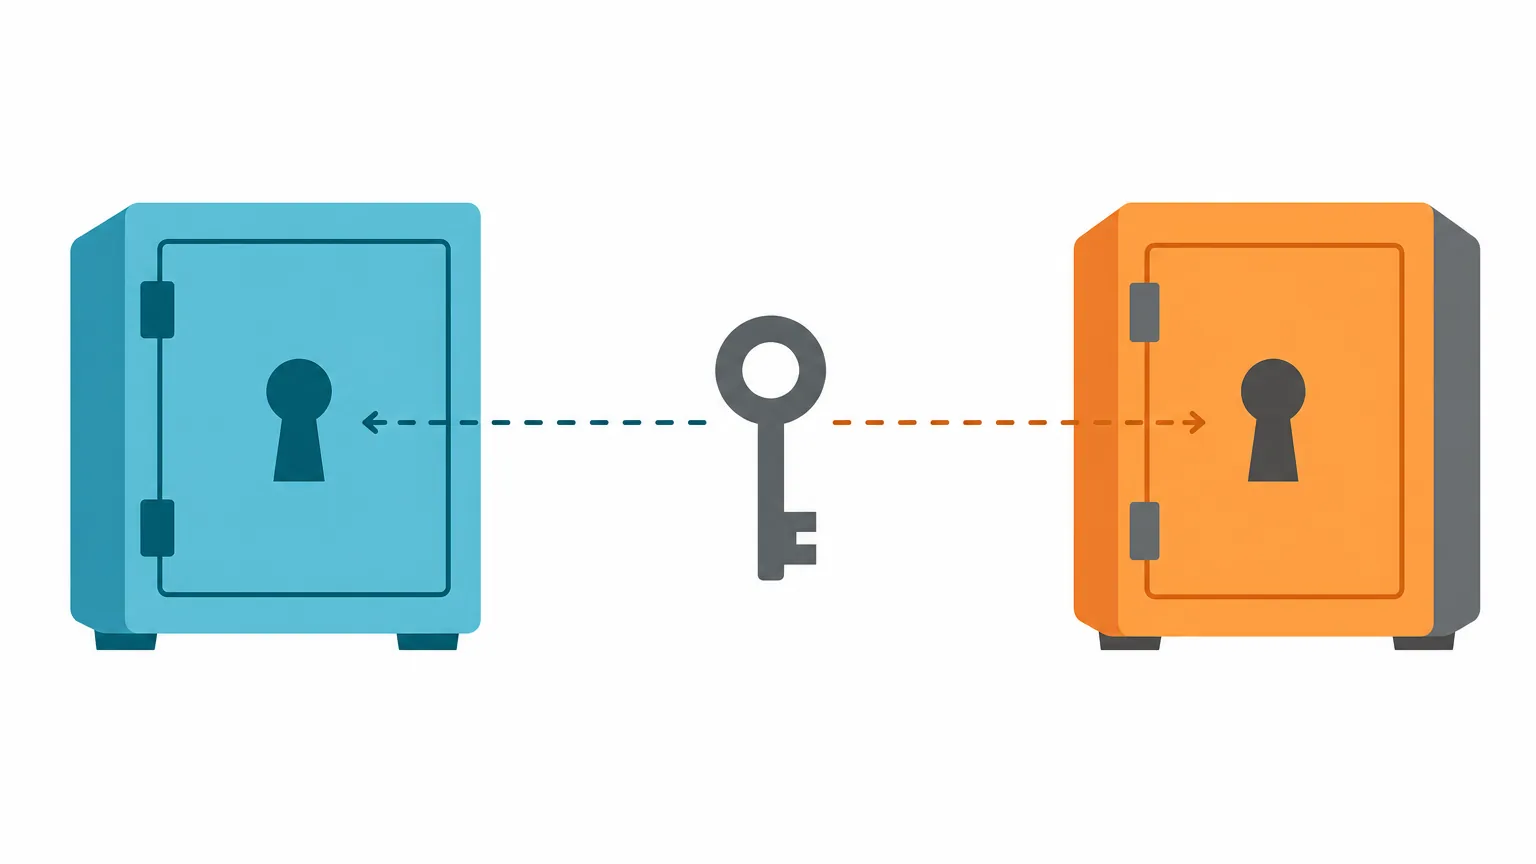
假設 Alice 想用自己的 BTC 交換 Bob 手上的 ETH。Alice 先生成一組隨機字串,稱為原像(Preimage, 記為 S),並對其進行單向雜湊運算,得出雜湊值(Hash, 記為 H = Hash(S))。雜湊函數具備單向抗原像性:由原像極易算出雜湊值,但從雜湊值幾乎不可能逆推原像。
Alice 將雜湊值 H 提供給 Bob。隨後 Alice 在比特幣網路上建立合約並鎖入 BTC,釋放條件設定為:「只要在期限內提供能產生 H 的原像 S,並由 Bob 簽名,即可提領」。Bob 確認後,在以太坊上也建立一筆鎖入 ETH 的合約,使用相同的雜湊值 H 作為解鎖條件,並指定由 Alice 提供原像 S 才能提領。
Alice 提領 ETH 時,必須在鏈上公開發送原像 S。該筆交易一旦被以太坊節點打包確認,S 就成為公開帳本資訊;Bob 隨即讀取到 S,並在時限內拿著 S 前往比特幣鏈上提領屬於他的 BTC。原像的唯一性與公開性,使得只要一方兌領成功,另一方必定掌握解鎖鑰匙,這正是原子性的底層來源。
時間鎖:不對稱的逾期保護閥
如果缺乏時間限制,一旦發起方放棄提領且不公開原像,雙方資金將永遠鎖在合約中無法取出。時間鎖(TimeLock)為合約賦予逾時退款機制,超過特定區塊高度或時間戳後,資產會原路解鎖退回給原存款人。
時間鎖的長度設定必須維持不對稱性。通常先鎖定資金的 Alice 鏈上逾時時間(例如 48 小時),必須長於後鎖定資金的 Bob 鏈上逾時時間(例如 24 小時)。此設計預留足夠的時間緩衝,確保 Bob 在 Alice 領款並暴露原像後,有充裕的區塊確認時間去完成另一條鏈的提領操作,避免因時間差遭受單向損失。
標準 HTLC 交換流程拆解
- 原像生成:Alice 生成原像 S,計算出雜湊值 H = Hash(S),並將 H 傳送給 Bob。
- 鏈 A 資金鎖定:Alice 在鏈 A(如 Bitcoin)部署 HTLC,鎖定資產,設定雜湊值 H、收款人為 Bob,逾期時間設為 T1(如 48 小時)。
- 合約審查與鏈 B 鎖定:Bob 嚴格核對鏈 A 合約中的金額、雜湊值、收款公鑰與逾期設定無誤後,在鏈 B(如 Ethereum)部署 HTLC,鎖入對應資產,使用相同的 H,指定收款人為 Alice,逾期時間設為 T2(如 24 小時,T2 < T1)。
- 揭露原像與提領:Alice 確認鏈 B 條件無誤,向鏈 B 提交包含原像 S 的交易提領資產。此動作讓 S 在鏈 B 公開上鏈。
- 對手方提領完成結算:Bob 從鏈 B 交易中提取 S,於期限 T1 內向鏈 A 提交 S 完成提領,跨鏈交換圓滿達成。
- 逾時回滾處理:若 Alice 在 T2 前未發起提領,Bob 在 T2 到期後發送退款交易取回資金;T1 到期後 Alice 亦可發送交易取回鏈 A 資金,雙方互不虧損本金。
條件邏輯保障的是「密碼學條件滿足下的提領權限」,鏈上最終結算仍依賴底層鏈本身的區塊確認與共識安全性。
原子交換的主流技術實現路徑
隨著密碼學與鏈上架構演進,原子交換發展出不同分支,各自對應不同的信任模型與適用情境:
1. 鏈上 HTLC 點對點交換
雙方直接在各自鏈上部署或調用原生腳本合約。優點在於架構透明,所有條件均經由底層鏈共識驗證;缺點是必須雙方同時在線協調,且要求兩條鏈的腳本環境均原生支援雜湊與時間鎖功能。
2. 做市商(RFQ / PMM)撮合模式
為了解決點對點配對困難,專業做市商在多條鏈上維持流動性庫存,透過鏈下請求報價(RFQ)與使用者對接,底層交割仍透過原子交換合約完成。使用者可即時獲得具體報價,做市商賺取點差並承擔跨鏈庫存再平衡風險,資產安全性依舊由無託管合約保障。
3. 適配器簽名(Adaptor Signatures)
相較於傳統 HTLC 在鏈上暴露出明顯的合約腳本特徵,適配器簽名技術利用 Schnorr 簽名或 ECDSA 數學特性,將原像秘密嵌入簽名本身。結算在鏈上表現為常規的單簽或多簽轉帳,大幅提升隱私保護並降低鏈上手續費,但依賴鏈端對特定密碼學簽名曲線的原生支援。
4. 狀態通道與閃電網路跨鏈互換
將 HTLC 搬移至鏈下狀態通道(如比特幣閃電網路與以太坊雷電網路之間)執行,藉由在通道路由節點間逐跳建立雜湊時間鎖,達成秒級且極低手續費的原子級跨鏈轉移,特別適合小額高頻支付情境。
落地應用中的實際限制與挑戰
儘管理論架構嚴謹,但將機制放回真實公鏈環境中,仍會遭遇以下瓶頸:
- 流動性碎片化與撮合延遲:缺乏中央訂單簿或資金池,冷門幣種難以找到具備相應存量的對手方。
- 資金佔用與資本效率成本:資金在交換期間處於鎖定狀態,若遇到做市商因行情波動放棄行權,另一方資金需等待數小時至數十小時退款,產生機會成本。
- 雙重鏈上手續費負擔:標準交換涉及兩條鏈上的「部署/鎖定」、「提領」或「退款」多筆交易。在主網手續費高昂時(如比特幣擁堵或以太坊主網高峰期),小額交換的整體鏈上費用極不划算。
- 各鏈腳本相容性落差:UTXO 模型與帳戶模型在狀態維護上存在結構差異,部分無狀態合約或極簡腳本公鏈無法直接支援標準 HTLC 邏輯。
- 記憶池前跑與收款地址綁定要求:在具備公開交易池的公鏈上,提領交易中的原像公開後,若合約未嚴格將解鎖條件與「特定收款公鑰/地址」綁定,可能遭套利機器人前跑搶領。
- 區塊時間不穩定與鏈重組風險:基於工作量證明(PoW)的鏈出塊間隔具備隨機性,或發生深層區塊重組時,實際逾時判斷可能偏離預期,威脅時間鎖邊界安全。
跨鏈路徑橫向對照:原子交換 vs 跨鏈橋 vs 中心化交易所
為了協助評估不同業務場景下的選擇,以下將三種主流跨鏈與兌換路徑進行對比:
| 評估維度 | 原子交換(HTLC) | 跨鏈橋(Lock-Mint / 流動性池) | 中心化交易所(CEX) |
|---|---|---|---|
| 核心信任假設 | 純密碼學演算法與雙鏈原生驗證規則 | 多簽節點群、中繼預言機或輕節點驗證 | 平台的法律合規、償付能力與內部風控 |
| 資產控制權限 | 鎖定於無託管合約,逾期可自主撤回 | 過渡期受橋接合約或多簽多方控制 | 完全由平台熱冷錢包託管 |
| 結算速度 | 依賴兩鏈區塊確認與交互,較慢 | 依協議機制而定(數分鐘至數小時) | 鏈下記憶體撮合,毫秒級完成 |
| 手續費構成 | 雙鏈多次合約交互手續費 + 做市價差 | 跨鏈協議服務費 + 兩端鏈上手續費 | 低廉的撮合費(提幣另計鏈上費) |
| 隱私與合規特徵 | 無須身分審查,但腳本交互在鏈上公開 | 無須身分審查,合約調用公開 | 需實名 KYC,內部記帳鏈上不可見 |
| 主要風險暴露 | 手續費摩擦、極端擁堵下的時間鎖過期 | 合約漏洞、私鑰外洩、跨鏈池遭掏空 | 挪用資金、跑路破產、帳號風控凍結 |
何時應優先考慮原子交換
- 重視自託管安全的大額轉移:資產規模較大,不願承受第三方平台暴雷或跨鏈橋合約漏洞的單點故障風險。
- 點對點大宗場外交易(OTC):雙方已預先議定兌換幣種、數量與匯率,需要零託管風險的自動化履約工具。
- 無需信用背書的做市互換:透過聚合協議或專業 PMM 服務,直接以原生資產完成跨鏈現貨結算。
執行原子交換前的實務檢查清單
- 環境功能支援:確認兩端區塊鏈均具備相應的雜湊與時間鎖腳本執行能力,且錢包支援離線簽名與自定義交易廣播。
- 手續費儲備:確認兩條鏈的錢包地址均預留充裕的原生代幣(如 BTC、ETH),以支付鎖定、提領或退款所需的 Gas 費用。
- 時間鎖窗口審查:發起方的鎖定期限必須顯著長於接收方期限,並在預估鏈上確認時間時為潛在網路擁堵保留彈性緩衝。
- 合約參數逐項核驗:確認對手方合約的雜湊值 H 完全一致、收款地址唯一綁定自身公鑰,防範公開記憶池搶跑攻擊。
- 節點與監控配置:確保本地節點或客戶端能持續監聽鏈上區塊,一旦原像公開能及時發起提領交易。
常見問題快速解答(FAQ)
Q1:原子交換是否保證交易一定會成交?
不保證。原子性僅保證「交易結果不可分割」——要麼雙方各自成功取得對手方資產,要麼在逾時後各自取回本金退款。若任何一方中途放棄或未依時限揭露原像,交換將自動終止並退回資金。
Q2:如果對手方在收到款項後突然離線,我的資金會丟失嗎?
不會丟失。HTLC 合約內建時間鎖保護,若對手方未在限定時間內完成提領動作,合約逾時後發起方即可調用退款功能,將鎖定的原生資產全數取回。
Q3:原子交換和跨鏈橋最大的安全性差異是什麼?
跨鏈橋多數依賴外部多簽委員會、智能合約資金池或封裝映射資產,存在合約漏洞或驗證者遭駭的系統性風險;原子交換則採用點對點原生資產互換,全程不經由第三方託管金庫,安全性直接由兩端公鏈的密碼學共識保證。
Q4:為什麼原子交換沒有全面取代中心化交易所?
主要受限於資本效率與操作摩擦。原子交換需在雙鏈各發送多筆交易,速度受限於區塊確認時間,且缺乏集中流動性訂單簿,因此在日常小額與高頻交易場景中,中心化交易所的流動性與即時撮合仍具備體驗優勢。
免責聲明:內容旨在進行區塊鏈技術原理解析,不構成任何投資建議或交易背書。鏈上合約交互涉及手續費波動與技術風險,操作前請務必自行審慎評估。



