
落單買入一隻股票,手機彈出「已提交」,幾秒後變成「已成交」。畫面很乾淨,但真正的疑問通常在更後面的地方:錢什麼時候扣?股票什麼時候正式歸我?賣掉之後那筆錢,今晚能不能轉走?
交易確認時間估算是一個很多人到第一次認真研究投資流程時才發現的題目。它沒有選股那樣有話題性,卻直接決定個人的資金調度、槓桿成本,以及錯過下一個機會的風險。同一個「買入」動作,落在港股、美股、加密貨幣或者銀行轉賬上,確認節奏可以相差數日;即使同一個市場,散戶與機構走的路徑不同,時間表也會不一樣。
整條流程可以拆成幾個清晰層次,逐層剖析哪些環節是按毫秒計,哪些環節要按工作日計,以及怎樣自己動手做出一套精準的估算。引用的交收週期與交易時段均為一般常規情況,實際安排應以交易所、結算機構與相關機構官方公布為準。
交易確認其實有三層,時間尺度完全不同
很多人談到交易確認,腦海中常當作單一事件處理,但底層流程其實包含三個獨立確認點,判定標準與時間尺度截然不同。一旦混為一談,資金安排就極易產生偏差。
- 下單確認(Order Acknowledgement):平台或券商表示「已收到指令」。此環節多在毫秒至數秒內反饋,例外情況包含網絡塞車、系統維護,或是訂單觸發風控與安全核驗。
- 成交確認(Execution / Fill):訂單在撮合引擎或公開市場真正匹配成功,確立成交價格與數量。市價單在交易活躍期近乎即時完成;限價單可能等待數秒、數小時,甚至掛到收市無人接單。此階段彈性非常大。
- 交收確認(Settlement):買方付款、賣方交貨,法律上的資產所有權正式轉移完成。這是唯一以「工作日」為單位的階段,也是資金調度中最常被誤判的環節。
「成交」屬於市場撮合層面,「交收」則屬於後台清算層面。看到「已成交」便誤以為資金能即刻提現轉移,是造成調度失誤的最核心原因。
理解這三層的關係:下單確認是用戶與平台系統之間的通信,成交確認是用戶與市場流動性的交集,交收確認則是資產所有權與結算系統的最終落定。前兩者追求速度,第三者則受制於制度規範與清算機制。
下單到成交:撮合速度受什麼影響
從送出指令到看見成交提示,撮合速度取決於市場底層的運行狀態:
訂單類型決定等待時間
市價單以當前最佳報價尋求即刻成交,在大盤熱門標的上通常數百毫秒內即可完成撮合。
限價單限定了交易價格上限或下限。報價未達觸發條件時,訂單持續在買賣盤隊列中掛單排隊。隊列位置越靠後,等待時間越久;若當日標的行情始終未觸碰設定價格,掛單將至收市都無法取得成交確認,隨後依規則自動失效或延續至下一日。
條件觸發單(如止損單、追蹤止損)需待市場條件達成後,才會轉化為市價或限價單送出。其耗時等於「條件觸發等待」加上「進入撮合」的總和,行情劇烈跳空時成交價位可能出現較大滑點。
部分市場對於碎股、特殊大宗交易設有獨立撮合管道,不一定在常規連續交易時段內配對,整體耗時顯著增加。
流動性與買賣盤深度
掛單簿深厚的主流資產,小規模訂單幾乎能被瞬間消化。而在成交稀疏的冷門標的或小市值產品中,買賣價差較大,一張大單往往需要跨越多個檔位分批撮合,界面會先顯示「部分成交」,其餘掛單繼續排隊等待對手盤。此時確認完成的速度完全取決於市場承接力,與網速無關。
交易時段與競價機制
以港股市場為例,開市前時段為上午 09:00 至 09:30,用於收集申報並撮合開盤價;隨後進入持續交易時段(早市 09:30 至 12:00,午市 13:00 至 16:00);最後為收市競價交易時段(CAS),一般於 16:00 至約 16:10 進行隨機收市。若在休市或非交易時間下單,指令僅是被系統暫存並排隊,真正成交必須等待開市。
對於收市競價與半日市安排,可參考香港交易所收市競價交易時段(CAS)常見問題與投資者及理財教育委員會(IFEC)收市競價說明。在半日市情況下,競價與結束時間均會相應提前。
跨時區市場亦然。美股在香港時間夜間交易,白天下達的訂單通常處於預備狀態,需等到美股開盤後才會開始撮合流程,期間還需注意夏令時與冬令時的切換差異。
通道分流與內部風控
各平台向底層市場遞交訂單的架構各異:部分直連交易所撮合主機,部分通過做市商渠道分發,部分則包含內部撮合池。日常狀態下差異僅在毫秒級,但在重磅數據公佈或極端行情波動時,通道帶寬與排隊機制會帶來肉眼可見的延遲。此外,價格大幅偏離提示、二次身分核驗等風控彈窗,也會微幅增加操作總耗時。
市場級別的熔斷與暫停
標的停牌、市場熔斷、價格波動調節機制均會強制暫停撮合。暫停期間掛單維持排隊狀態,不產生成交確認。這類等待時長從幾分鐘至數天不等,屬於不可控變數。
成交之後:交收週期決定資金何時真正到位
撮合完成代表交易鎖定,但資產所有權轉移與清算交收是後續動作,亦是預估資金到帳日期的關鍵所在。
T+0、T+1、T+2 的實際計算規則
「T」代表交易日(Trade Date),即成交發生的當日。T+1 與 T+2 則分別代表交易日之後的第 1 個、第 2 個法定工作日。
必須排除週末與公共假期。舉例而言,在週五正常交易時段達成的美股訂單,T 日為週五,T+1 交收日即為下週一;若下週一逢美國法定假日休市,則順延至下週二交收。
香港市場:標準 T+2 交收
港股目前透過中央結算系統(CCASS)實施標準的 T+2 交收規則。賣出港股後,所得款項需待交易日後第二個港股工作日正式清算完畢,方可劃轉提現;買入的股份亦在交收完成後正式登記入冊。
多數券商為提升流動性,會在前端提供便利安排:賣出股票後帳面「可用購買力」立即增加,允許投資者立即轉入下一筆交易。但必須注意,「可交易金額」不等於「可提取金額」,在 T+2 結算落定前,這筆款項無法直接轉移出證券戶口。
美國市場:已邁入 T+1 時代
美國證券市場已依據 SEC 規則修訂,自 2024 年 5 月 28 日起將絕大多數股票、公司債券等產品的常規交收週期由 T+2 全面縮短至 T+1。詳情可參閱美國證券交易委員會(SEC)結算週期專題說明。
這意味著同一天買賣美股與港股,兩者的清算進度並不一致。若遇上兩地公眾假期錯位,可提現日期的差距會進一步擴大。
「已成交、未交收」的本質
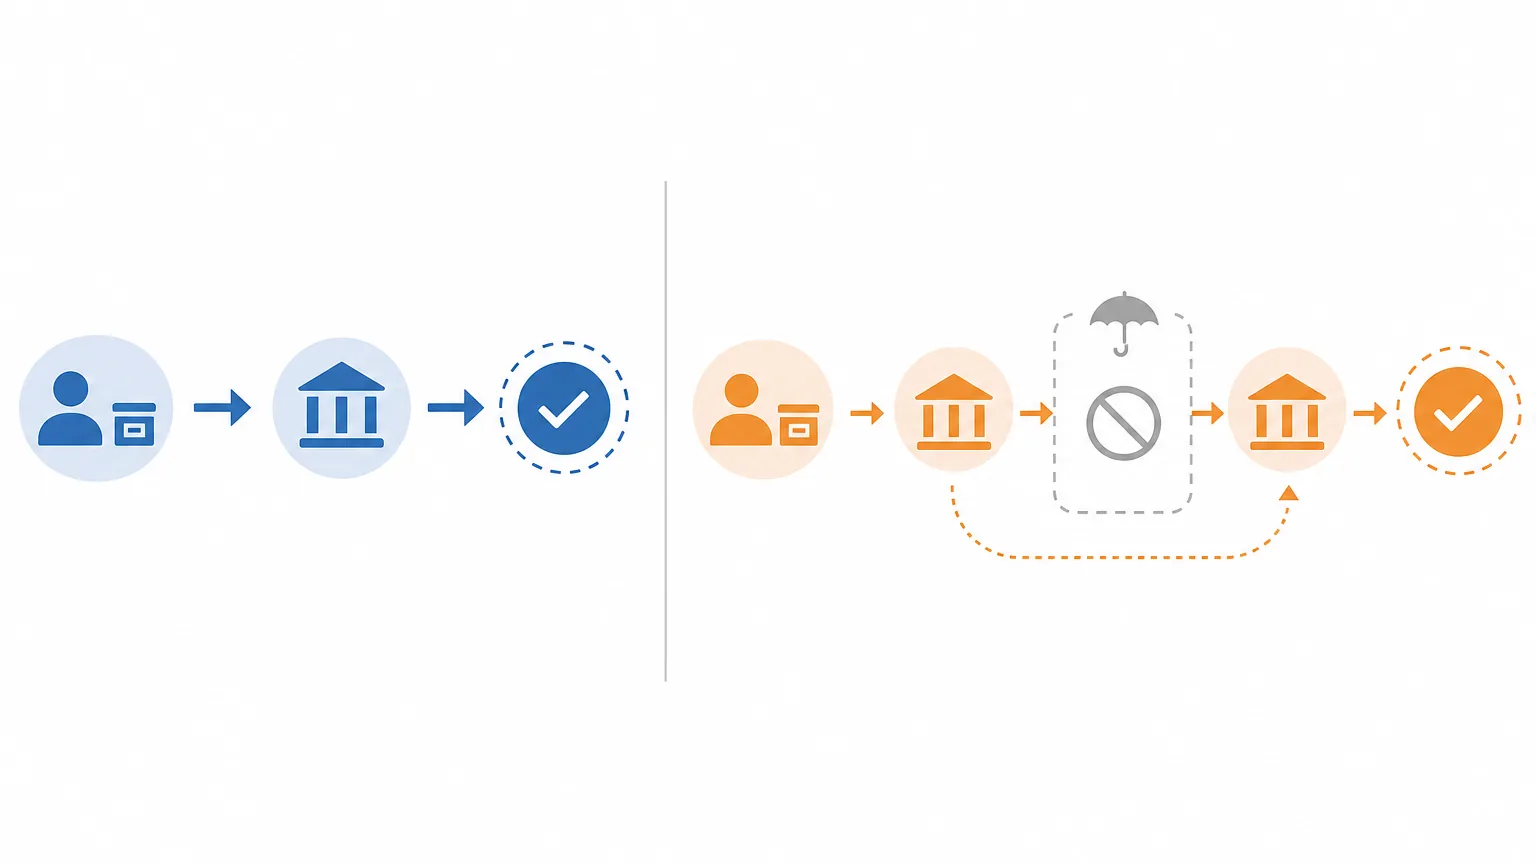
在撮合完成與清算落定的時間差內,資產處於「已確認價格、待登記交收」的中間狀態。清算機製在此期間充當中央對手方,承擔履約保障以消除對手方違約風險。對於投資者而言,該狀態屬於標準結算程序,無需疑慮,但在規劃後續資金調度時應計算這段交收耗時。
常見交易類型的確認節奏對照
各類金融資產與出入金渠道的確認速度各異,以下為市場常規基準對照:
| 交易類型 | 常規確認節奏 | 核心影響因素 |
|---|---|---|
| 港股交易 | 撮合數秒內完成,交收為 T+2 工作日 | 流動性、交易時段、香港公眾假期 |
| 美股交易 | 撮合數秒內完成,交收為 T+1 工作日 | 美股常規時段、美國法定假期、夏令時 |
| 加密貨幣現貨(中心化平台內) | 平台內部帳本撮合,近乎即時 | 平台撮合引擎性能、訂單深度 |
| 加密貨幣鏈上提幣 / 轉帳 | 數分鐘至數十分鐘(需區塊確認) | 區塊鏈網絡擁堵程度、礦工費、平台安全確認數 |
| 外匯保證金 / 現貨交易 | 即時撮合,實物交收依常規為 T+2(主要貨幣對) | 銀行間市場流通性、貨幣對類型、結算行假期 |
| 本地銀行轉帳(轉數快 FPS) | 數秒內即時處理完成 | 銀行風控抽查、限額設置、商戶對帳頻率 |
| 跨境電匯(SWIFT) | 一般約 1 至 3 個工作日 | 中間代理行數量、反洗錢審核、跨時區截數時間 |
| 公募基金申購 / 贖回 | 淨值計算 T+1,資金交收常為 2 至 5 個工作日 | 基金截數時點、底層資產清算進度、基金章程規則 |
註:上述數據基於香港金融管理局(HKMA)、香港交易所(HKEX)、美國 SEC 等機構公開結算標準整理。具體帳戶的實際到帳時間視相關機構審批安排而定。
:#1f2937;”>關於加密資產需補充說明:交易所在內部撮合時僅為數據庫帳本記錄變動,通常數秒完成;然而一旦發起「鏈上轉帳」,必須打包至底層區塊鏈。各網絡出塊機制相差甚遠,同時接收平台出於安全性考量通常會強制要求累積特定區塊確認數(例如若干個網絡確認),不可直接依賴常規轉帳思維。
資金出入通道:存款、提現與換匯的耗時點
交易確認時間的另一半在於出入金鏈條。即使市場撮合成交迅速,資金無法及時劃轉仍會制約整體效率。
存入資金(入金)
轉數快(FPS)在香港能做到全天候即時跨行調撥,常規情況下數秒抵達目標帳戶。但由銀行轉入平台帳戶後,平台仍需完成流水配對與額度入帳,初次入金或觸發風控時可能需人工作業,耗時數分鐘至數小時不等。詳情可參閱香港金融管理局(HKMA)轉數快系統介紹。
eDDA(直接扣帳授權)在完成首次銀行綁定後,後續扣款極為快捷,常能實現數分鐘內自動到帳。但綁定流程本身受各家銀行審核時效影響,建議在交易日前預先開通。
支票存款依賴票據交換所工作日流程,一般需至少一個工作日;國際電匯涉及中轉清算行,跨時區處理常需 1 至 3 個工作日。
提取資金(出金)
賣出股票所得資金能否在當日提出,首先取決於交收是否正式完畢,其次取決於每日提款截數時間(Cut-off Time)。多數機構對同日出金設有受理時限,若在午後特定時點後遞交申請,出金審批常自動順延至下一個工作日清晨處理。
貨幣兌換
跨市場投資常需兌換幣種。券商或銀行提供的貨幣兌換服務雖然在前端界面上即刻鎖定匯率並更新可用額度,但底層交收依然受銀行間貨幣市場規則制約。若計劃將結匯後的資金直接提現至外部帳戶,整體鏈條需以最慢的交收週期為準。
六步推算法:精準估算交易與到帳時間
與其死記各種零散數據,不如掌握一套可反覆運用的標準推算步驟:
- 核定基準 T 日:以交易撮合發生時的市場交易日為準,而非本地時間。深夜下單的美股,其 T 日對應美東當日交易日。
- 確認標的標準交收週期:確認資產規則是 T+0、T+1(如美股)還是 T+2(如港股),以官方公布為準。
- 核對工作日與假期重疊:逐一核對涉及市場的節假日日曆。跨市場操作時,任一方遇公眾假期均需跳過並向後順延。
- 核查業務截數時點(Cut-off Time):確認指令提交時間是否落在機構當日截數時間前。一旦超時,起算點自動後移一個工作日。
- 區分交易權限與資金提領權限:確認帳戶金額是「可用購買力」還是「已交收可提現資金」。規劃轉帳時僅能以可提現金額為準。
- 預留風控審查與通道緩衝期:凡涉及大額轉帳、初次綁定收款人或極端行情,適當預留半日至一日的彈性處理時間。
排查指引:訂單或款項未如期確認時如何處理
當發現交易或到帳進度不如預期,可依循以下順序逐步排查:
- 核對訂單明細狀態:分清系統顯示為「已委託」、「排隊中」、「部分成交」或「已拒絕」。不同狀態對應完全不同的跟進方式。
- 對照市場時段與特別安排:確認目標市場是否正處於盤前競價、午間休市、半日市或公眾假期。
- 核查交收日曆與截數時間:計算自成交日起算是否已足額度過所需法定工作日,是否錯過了當日出金審批時效。
- 檢查帳戶通知與安全訊息:確認是否觸發了雙重認證(2FA)請求、大額轉帳安全覆核或身分補充登記提示。
- 整理完整數據聯絡客服:若確實發生異常延遲,備妥訂單編號(Order ID)、流水號、交易時間、標的代碼及截圖,以便服務渠道迅速調取日誌查驗。
常見問題解答(FAQ)
港股和美股賣出後,所得資金可以馬上買別的股票嗎?可以馬上提現嗎?
多數券商支援將剛賣出股票的未交收資金直接用於在同一個帳戶內繼續交易,即「可用購買力」會立即更新。但若要將資金提現轉移至銀行帳戶,必須等待官方交收完成(美股通常為 T+1,港股通常為 T+2),未正式交收前無法直接轉出。
美股已改為 T+1 交收,週五買入的美股何時完成交收?
交收週期中的「日」專指工作日,週末不予計入。因此週五成交的美股,T+1 交收日正常順延至下週一美股交易日完成(若週一為美國法定假期休市,則順延至下週二)。
在非交易時段遞交市價單,為什麼開盤時成交價格和預期偏差很大?
在休市期間送出的訂單僅是被系統暫存並排隊,等到開盤時才會送入撮合引擎。若標的在盤前受消息面影響出現大幅跳空,市價單會以開盤後的即時最佳對手價成交,導致成交確認價格與下單時的參考價產生較大滑點。建議在非交易時段優先選用限價單以鎖定價格上限或下限。
為什麼透過轉數快(FPS)存款後,證券帳戶還沒顯示資金可用?
轉數快本身實現了銀行間即時轉帳,但資金抵達券商的銀行帳戶後,平台系統仍需依據附言編號或轉帳紀錄進行自動對帳。初次入金、未在備註填寫專屬帳戶編號、或入金金額觸發額外反洗錢合規核查時,平台可能轉由人工處理,從而產生數分鐘至數小時的入帳延遲。
加密貨幣鏈上提幣顯示「已廣播」,為什麼對方帳戶一直沒有到帳?
「已廣播」僅代表交易數據已被提交至區塊鏈點對點網絡,尚需礦工或驗證者打包進區塊。若當時網絡出現高度擁堵且設置的手續費偏低,打包時間可能大幅延長。此外,接收方平台通常強制要求達到指定區塊確認數後才執行入帳,必須等待鏈上高度達到門檻。
最後核驗日期:2026-05-07



