
在交易室裡,「這筆是標準還是非標準」通常是第一句被問到的話。問的人關心的不是產品好不好,而是這筆交易要走哪一套流程收尾:報價從哪裡來、保證金怎麼算、違約時怎麼平倉、要向監管機構報送什麼、會計上歸入哪個公允價值層級。同一個經濟目的,用標準交易或非標準交易合約去實現,成本結構與資本佔用可以相差懸殊,而這些差距在名義本金後面接上八個零之後,就是真實的盈虧。
拆開兩條線路來看:條款由誰寫、風險由誰承擔、價格裡藏了哪些調整項、監管上各自被套上什麼義務。許多落在中間地帶的產品——條款彈性還在,卻已經被拉進中央對手方的清算框架,這種混合形態在香港市場已相當普遍。
定義的分野:可替代性才是那把尺
標準交易的核心判斷落在條款的可替代性上,產品名稱幫不上什麼忙。當一份合約的名義本金、到期日、行使價間距、交割方式、報價單位全部由交易場所或清算機構預先設定,參與者只能在既定框架內選擇買或賣、選哪個月份、選哪個行使價,這類交易就屬於標準交易。恒生指數期貨、交易所掛牌的股票期權,以及具備每日重設機制的槓桿及反向產品衍生合約,都落在這一側(交易所買賣的現貨基金份額則不屬此類衍生合約範疇)。它們的共同特徵是:任何兩個持有同一合約的人,權利義務幾乎完全一致,接手時不需要重新談判。
非標準交易保留了協商空間。雙方就名義本金、期限、參考資產、觸發條件、擔保安排逐項談判,最後寫進ISDA主協議、GMRA回購主協議或一份雙語法律文件。場外利率互換、交叉貨幣互換、信用違約互換、累計期權、股票掛鈎票據、雙邊回購,都在這一側。條款的自由度換來的是可替代性下降——同一份合約放到市場上,未必找得到願意以相同條件承接的對手方,想提前退出往往只能跟原對手方談,或者用一筆反向交易去對沖掉大部分風險。
兩者的邊界還在移動。過去只能在場外逐筆議價的利率互換,如今有相當一部分被壓縮成條款統一的集中清算合約;部分指數信用違約互換在文件上已接近模板化,卻依然在場外撮合與報價。判斷一筆交易落在哪一側,看四件事基本就夠:條款由誰決定、能否不經對手方同意而轉讓、違約時未平倉部位如何處理、價格資訊在哪裡公開。
標準化本身也有層次。以利率產品為例,交易所掛牌的利率期貨屬於完全標準化;在場外議價、但送交中央對手方清算的利率互換,屬於半標準化;而兩家機構私下簽署、完全不經中央對手方清算的交叉貨幣互換,才回到純粹的非標準地帶。市場習慣把中間那一層叫清算場外交易(Cleared OTC),它保留部分條款彈性,同時要接受中央對手方的保證金與違約管理規則。同一個產品名稱之下,可能同時存在清算與非清算兩種版本,判斷時要看的是實際落在哪一層,而不是它叫什麼。
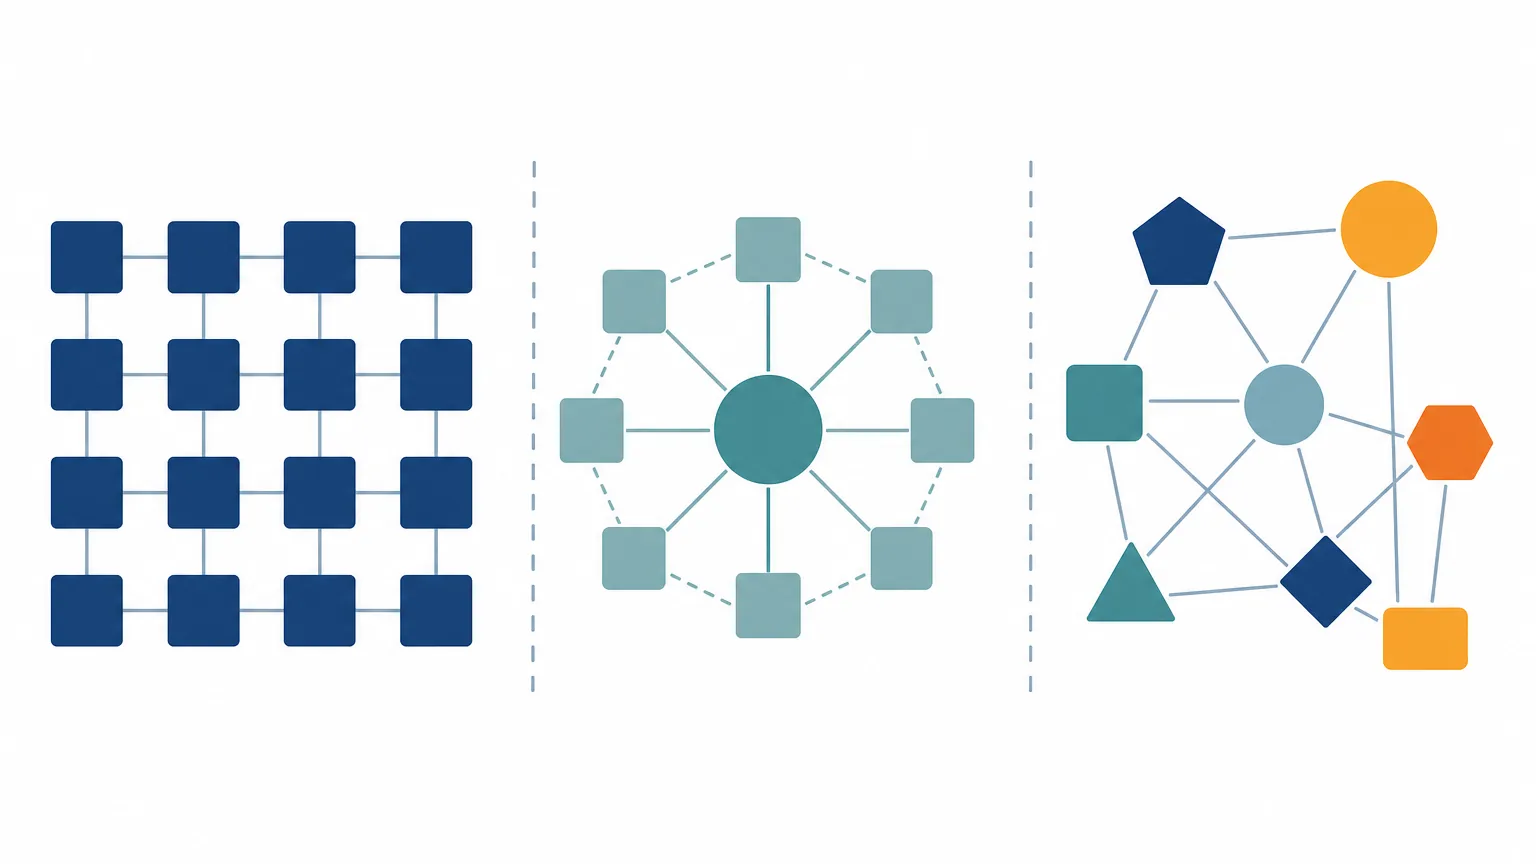
合約特徵逐項對照
把兩類交易的條款逐項攤開,差異會集中在幾個關鍵位置。以下表格提供全面對照(在螢幕較小裝置上可左右滑動檢視):
| 對照維度 | 標準交易 | 非標準交易 |
|---|---|---|
| 條款來源 | 交易所或清算所預先設定,參與者只能接受 | 雙邊談判,寫入主協議與確認書 |
| 名義本金與期限 | 固定檔位、固定到期月份,級距由交易所公告 | 可精確對應企業實際敞口,金額與到期日自由設定 |
| 報價與透明度 | 公開撮合,盤口與成交價即時可見 | 做市商雙邊報價,成交價未必公開,估值依賴內部模型 |
| 轉讓性與退出 | 可透過交易所直接平倉或轉倉,對手方是清算所 | 通常須對手方同意,或支付解約費用後終止 |
| 保證金安排 | 變動保證金逐日結算,加交易所規定的初始保證金 | 由CSA約定門檻與抵押品;適用範圍內另須按監管要求交換雙向初始保證金 |
| 交易對手風險 | 轉化為對清算所及其違約管理機制與保證金瀑布的暴露 | 直接暴露於特定對手方違約,需自行評估與計提資本 |
| 違約處理 | 按交易所違約規則與清算所保證金瀑布架構處理 | 依主協議的違約事件與終止淨額結算(Close-out Netting)條款計算 |
| 價格資訊連續性 | 公開、連續、可回溯 | 來自經紀報價或第三方估值服務,離散且可能滯後 |
轉讓性這一項最容易被低估。標準合約的持有者看到行情不對,幾秒鐘就能在場內平掉;非標準合約的持有者發現方向錯了,只能回到原對手方那裡詢價,而對方知道急著出場,報價自然不會客氣。這種不對稱在市場壓力期間會被放大——流動性好的時候,兩邊的退出成本差距可能很小;市場一緊,非標準部位的退出折讓會明顯擴大。真正決定損失大小的,往往不是合約本身的條款,而是有沒有其他機構願意接手。
保證金安排上的差異直接影響資金效率。場內交易的初始保證金由交易所按產品波動性設定,門檻清晰、可以預測;場外交易的抵押品條款藏在CSA裡,門檻金額、最低轉移金額、合格抵押品清單、再抵押權限,每一項都值得談,而且不同對手方給出的條件可以差很遠。同一筆經濟敞口,跟A銀行簽和跟B銀行簽,佔用的流動性可以相差很大,這種差異在資金緊張時會直接變成業務能否繼續做的問題。
風險定價:非標準交易價格裡藏著什麼
場內合約的報價結構相對透明,主要由買賣價差反映做市商的庫存風險、委託單處理成本與衝擊成本。掛牌期權的隱含波動率會隨行使價與到期月呈現偏斜與期限結構,但這些資訊全部公開在盤面上。
非標準交易的價格是一個拆解過程。基準折現曲線只是起點,真正的價差來自一連串估值調整項(XVA):
- 信用估值調整(CVA):對手方可能違約,這部分預期損失要從價格中扣除。對手方評級越弱、交易期限越長、市場與對手方的相關性越高,CVA就越厚。
- 債務估值調整(DVA):從自身違約概率出發對負債部位做的反向調整。會計上它能讓報表好看一些,但這部分「收益」在自身真正違約或回購之前無法實現,定價與風控實務中普遍對其審慎處理。
- 資金估值調整(FVA):為維持這筆交易所需的抵押品與資本佔用,機構要付出融資成本。有抵押品的部位和無抵押品的部位,FVA可以差出可觀幅度。
- 保證金估值調整(MVA):初始保證金被鎖在隔離帳戶裡,這筆資金的機會成本要反映在報價上。在未清算衍生工具強制初始保證金規則推行之後,這一項成為常態考量。
- 流動性與模型不確定性溢價:當合約條款偏門、缺乏可觀察的市場價格、估值模型對參數高度敏感時,做市商會在報價裡加入一層緩衝。
- 資本成本(KVA):監管資本要求下的股本回報補償,會分攤到交易生命週期的報價中。
把這些項目加起來,就能理解為什麼同一筆五年期利率互換,找不同的對手方問價會得到不同的結果——大家的資金成本、資本配置壓力、現有庫存方向都不一樣。標準合約沒有這一層雙邊折讓的複雜性,因為雙邊信用風險已主要轉化為對清算所及其違約管理機制的暴露,剩下的主要是市場風險和微觀結構成本。
一筆非標準交易的報價單,本質上是一份關於對手方信用、資金成本、資本佔用與模型假設的聯合聲明。看不懂這份聲明,就無法判斷報價貴在哪裡,也無從比較兩家機構的提案。
估值層面還有一個常被忽略的問題:非標準部位的公允價值計量,通常落在第二層或第三層輸入。IFRS 13 公允價值計量所界定的層級體系中:第一層是活躍市場的未調整公開報價;第二層是除第一層以外直接或間接可觀察的輸入值;第三層則是不可觀察的輸入值。當市場劇烈波動、報價來源變得稀疏時,原本歸在第二層的部位可能被迫下移到第三層,審計要求與估值調整都會隨之上升,引發財務報表波動。
監管合規:香港與國際規則的兩條線路
2008年金融海嘯後,G20推動了一整套場外衍生工具改革。在香港市場,由證券及期貨事務監察委員會(SFC)與香港金融管理局(HKMA)共同推進本地制度,證監會場外衍生工具監管制度界定了監管架構的核心支柱:
- 強制性向交易資料儲存庫匯報:交易資料須按時報送至由金管局營運的香港貿易資料庫(HKTR),涵蓋利率、外匯、股票、商品及信用等多類衍生工具。
- 強制性集中結算:標準化程度高且具備足夠流動性的場外合約(如特定類別的利率互換),若達到監管門檻,必須送交認可的中央對手方清算。
- 平台交易責任:制度框架中已包含要求高流動性標準化產品於指定交易平台執行的方向,具體實施節奏與涵蓋範圍由監管機構按市場發展與諮詢總結分階段推進。
- 非集中結算交易的保證金與資本規定:落在強制清算範圍外的非標準部位,須依監管指引進行變動保證金交換,大型市場參與者另須分階段遵從初始保證金(Initial Margin)交換要求,且銀行資本規則對此類部位計提較高的資本權重。
香港法例《證券及期貨條例》相關配套附屬法例及立法會場外衍生工具監管制度文件(CB(1)1411/11-12(05))均詳細載明了該套雙軌監管思路。在執行層面,香港交易所作為市場營運者及前線監管角色,在 SFC 及 HKMA 的法定監管框架下營運場內結算體系;場外非標準交易則依賴金融機構建立的合規架構、主協議條款及 HKTR 申報系統運作。
實務場景:選擇標準還是非標準?
企業與投資機構在選擇工具時,需權衡定制精度與綜合摩擦成本:
- 企業精準避險:出口商預計在特定日期收取非整數的外幣貨款,場外遠期合約(非標準)可精確匹配現金流的時間與金額;若使用標準貨幣期貨,受限於固定月份與固定合約乘數,會留下期限錯配與基差風險。
- 資產管理快速調整敞口:公募或私募基金需要即時調整投資組合的股票貝塔(Beta),恒指期貨等標準產品具備極高流動性與即時成交優勢,摩擦成本顯著低於逐筆談判場外期權。
- 做市商背對背對沖:機構向高端客戶提供高度定制化的非標準結構性票據,隨後在交易所利用標準期權與期貨組合對沖一階敏感度(Delta/Gamma),賺取定制服務費與微觀結構價差。
常見問題(FAQ)
Q1:標準交易與非標準交易最根本的區別是什麼?
最本質的區別在於合約條款的可替代性。標準交易的規格(本金、期限、交割)由交易所預先統一定義,可在公開市場隨時平倉;非標準交易則是交易雙方私下協商定制,具有不可替代性,提前退出依賴雙邊協議或反向平倉。
Q2:集中清算場外交易(Cleared OTC)到底算哪一種?
它屬於半標準化的混合形態。前端定價與期限可在場外雙邊協商,但成交後被送入中央對手方(CCP)清算,由清算所介入成為共同對手方,並遵循清算所的統一保證金體系與違約瀑布機制。
Q3:非標準交易的報價為什麼通常比標準交易貴?
因為非標準交易的報價中包含了多項XVA估值調整項,包括交易對手信用風險(CVA)、雙邊抵押資金成本(FVA)、初始保證金鎖定成本(MVA)、不可觀察參數的模型溢價以及較高的監管資本佔用成本(KVA)。
Q4:在香港進行場外非標準衍生工具交易,必須遵守哪些基本監管要求?
機構須按照香港金管局(HKMA)與證監會(SFC)的規定,逐筆向香港貿易資料庫(HKTR)進行交易匯報;符合強制清算標準的產品須送交認可清算所;未集中清算的交易需遵守雙邊保證金交換規則並計提相應監管資本。
免責聲明與備註:內容基於香港證監會(SFC)、香港金管局(HKMA)及國際會計準則理事會(IASB)截至2026年之現行公開監管架構整理,不構成任何法律、稅務或投資建議。實務操作請以監管機構及清算機構最新公佈之規則與通函為準。



