比特幣主鏈手續費高企時,一筆小額轉帳可能要等上幾個小時,成本甚至超過咖啡本身。閃電網絡把交易移到鏈下,幾秒鐘完成,手續費低至近乎零。教學會由底層概念講起,逐步帶你建立錢包、管理通道、實際收付款,最後討論費用、私隱與風險,讓你真正用得安心。
為甚麼比特幣需要閃電網絡?
比特幣區塊鏈是目前最穩健的結算層之一,但它的容量受區塊大小與出塊時間限制。主鏈每秒大約只能處理七筆交易,遇上市場熾熱或銘文熱潮,內存池堆滿未確認交易,礦工費可以在短時間內暴漲。買一杯普通咖啡的錢,甚至不夠支付鏈上手續費;等三十分鐘才確認的情況並不罕見。這種體驗令小額零售支付幾乎無法落地,跨境轉帳也被高昂費用拖垮。
閃電網絡的白皮書由 Joseph Poon 與 Thaddeus Dryja 提出,其後幾年陸續有測試網絡與主網實現上線。它的核心思維很直接:大部分日常交易不需要廣播到全球,只需要兩方之間更新帳本,最後再將總結算結果寫回主鏈,就能大幅減輕主鏈負擔。
你可以把閃電網絡想像成一間酒吧的掛帳簿。你入場時用信用卡登記,之後每次點酒,服務員只記在你名下的頁面,不通知銀行;離開時才一次過結帳。這樣銀行只需處理兩筆交易,但酒吧與客人之間可以進行無數次小額交易。閃電網絡的支付通道,就是那本掛帳簿。
閃電網絡的底層運作原理
要熟練使用閃電網絡,不需要完全掌握每一條密碼學規則,但理解幾項核心機制可以幫助你避開陷阱。
支付通道的建立與關閉
支付通道由一筆鏈上交易開啟。你想跟另一個人或商戶建立通道,就把比特幣存入一個由雙方共同控制的資金池。這筆開通道交易會被記錄在主鏈,之後你們之間的交易只存在於通道雙方的狀態更新之中,不會逐筆寫上主鏈。
關閉通道時,任一方都可以把最新的交易狀態廣播到主鏈,資金會按最後的餘額分配送回各自地址。關閉通道需要支付鏈上礦工費,也要等待一段確認期,這是為了防止有人用舊狀態欺詐。
承諾交易與懲罰機制
通道建立後,雙方各自持有一份最新的承諾交易,記錄當前資金分配。假設你存入 0.1 BTC,對方存入 0 BTC,通道餘額就是 0.1 對 0。當你向對方支付 0.01 BTC,雙方就會重新簽署一份新承諾,餘額變成 0.09 對 0.01。舊的承諾交易會被標記為失效。
為甚麼要這樣嚴格?如果有人偷偷廣播舊交易,等於試圖把已經支付出去的錢拿回來。閃電網絡用懲罰機制解決這個問題:廣播舊狀態的一方會被沒收通道內全部資金。這套「欺詐就輸光」的規則,令理性參與者不敢作弊。
實際操作中,錢包會自動處理承諾交易更新與失效,只需要留意錢包是否妥善備份。因為一旦遺失了最新的通道狀態,又被迫關閉通道,可能無法找回資金。
哈希時間鎖合約:HTLC
如果每次轉帳都需要雙方之間有直接通道,閃電網絡就不會普及。網絡中有數以萬計的節點,兩方之間可以透過其他節點路由付款。問題在於:為甚麼中間人願意傳遞付款而不怕被欺騙?
比特幣閃電網絡白皮書中文翻譯對哈希時間鎖合約(HTLC)的定義,正是為了解決這個問題。假設 A 要經由 B 向 C 付款,C 生成一個隨機值 R,並把 R 的哈希 H 交給 A。A 建立一筆 HTLC 給 B,條件是:B 如果能提供 R,就能取得這款項;如果超過指定區塊高度仍未提供,款項退回 A。B 轉過頭又向 C 建立相同條件的 HTLC。當 C 出示 R 收取款項,B 也立刻取得 R,於是 B 可以向 A 兌現。
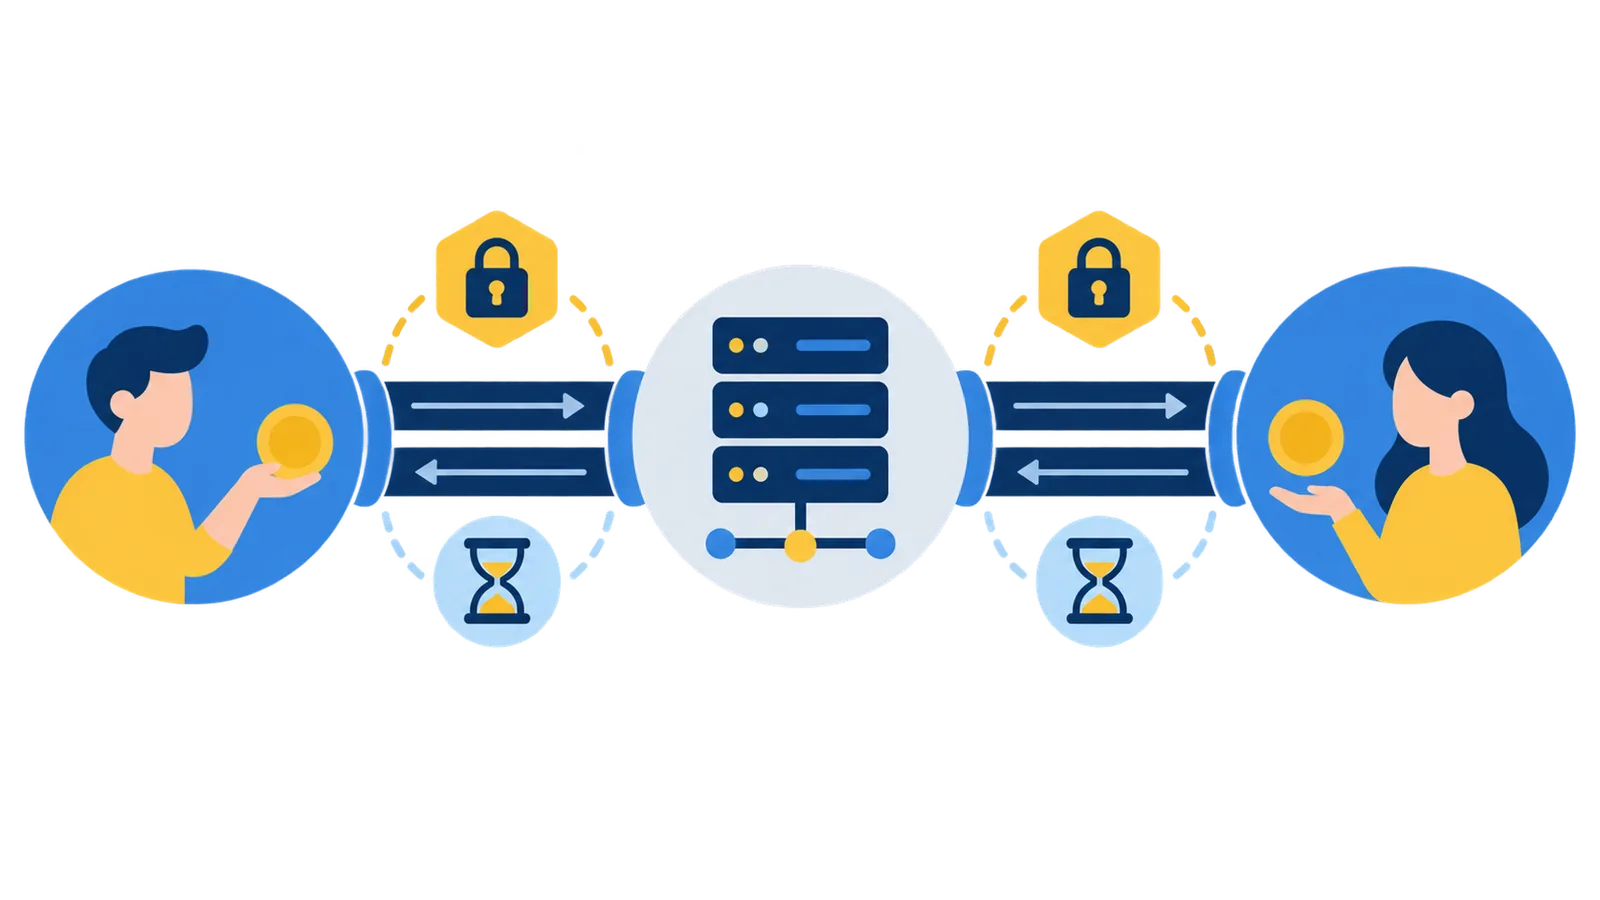
這樣一來,所有參與者都不需要信任中間人。R 在最後一刻才被揭露,中間人無法挪用資金,時間鎖則確保任何一方離線都不會永久卡住資金。閃電網絡的「信任」被數學取代,這正是它能安全運作的原因。
路由與網絡結構
節點之間以通道相連,形成一張網。當你要向某個節點付款,錢包會透過路徑搜尋演算法找出可行路線。路徑上的每個節點都會收取少許路由費,以固定基礎費用與費率結合計算,實際金額通常極低。
閃電網絡的連接度仍然高度集中。大型樞紐節點承擔大部分路由流量,小型節點可以透過託管通道接入網絡。不需要連接全世界的節點,只需要連接一個與外界連通的樞紐,就能向網絡上的任意節點付款。
開通你的第一個閃電錢包
理解基礎原理後,可以動手建立錢包。閃電錢包分兩大類,先搞清楚再下載,免得存入一筆錢之後才發現自己只是想用簡單功能,卻選了需要長期維護的專業工具。
托管錢包與非托管錢包
托管錢包由服務商持有私鑰,例如 Wallet of Satoshi。下載後立即可以使用,不需要管理通道或流動性,註冊過程以秒計,適合第一次體驗閃電網絡的人。缺點是服務商可以凍結資金,也無法真正擁有比特幣,一旦服務商倒閉,資產可能歸零。
非托管錢包保留私鑰在手機或桌面,例如 Phoenix、Breez、Zeus、Mutiny。它們被設計得越來越易用,Phoenix 與 Breez 內建自動通道管理,新手基本上可以像使用托管錢包一樣流暢操作,同時自己保管資產。這類錢包要求你備份種子詞組,並理解接收款項時需要輸入流動性。
下載與備份
以非托管錢包為例,標準流程如下:
- 從官方網站或應用商店下載錢包 App,確認開發團隊與 GitHub 倉庫。
- 啟動 App,設定 PIN 碼或生物識別。
- 系統顯示 12 或 24 個英文種子詞組,離線抄寫在紙上,不要截圖,不要儲存在雲端。
- 輸入種子詞組確認已正確抄寫。
- 錢包生成後,先存入少量比特幣進行測試。
種子詞組是唯一的資產備份。如果手機損壞或刪除 App,重新安裝後用種子詞組就可以恢復資金。閃電通道狀態的備份在不同錢包中處理方式不一:有些錢包會自動將加密的通道狀態備份到官方伺服器,有些則要求把通道備份檔案放到安全位置。使用非托管錢包前,應該查閱該錢包的備份說明。
打開與管理通道
錢包建立後,首要任務是打開一條或多條支付通道。打開通道等於在主鏈鎖定一筆資金,因此需要支付鏈上礦工費。近年主流自托管錢包已經引入「拼接」(Splicing)技術:每次存入資金時,錢包自動把新資金與現有通道合併,不需要關閉舊通道重開一條。根據 Foresight News 對閃電支付新機制的解讀,節點營運者可以加入或移出通道資金,而不需要過度支付鏈上手續費,也不用先關閉再開啟通道。
通道中有兩個重要方向:輸出流動性是你對外支付的能力,存入通道的比特幣越多,你可以支付的金額越大。輸入流動性是你接收款項的能力。試想像通道內只有一條雙向管道,你自己這一端有很多資金,但對方那一端是空的,你就無法收錢。要提升接收能力,可以從流動性服務商購買輸入流動性,或使用支援流動性租賃的錢包,讓服務商替你調整通道結構。
實際支付與收款操作
錢包準備好,就可以開始收付款。閃電網絡的收付款操作比想像中簡單,過程中涉及的技術名詞,搞清楚一次之後就很直接。
付款:掃描發票
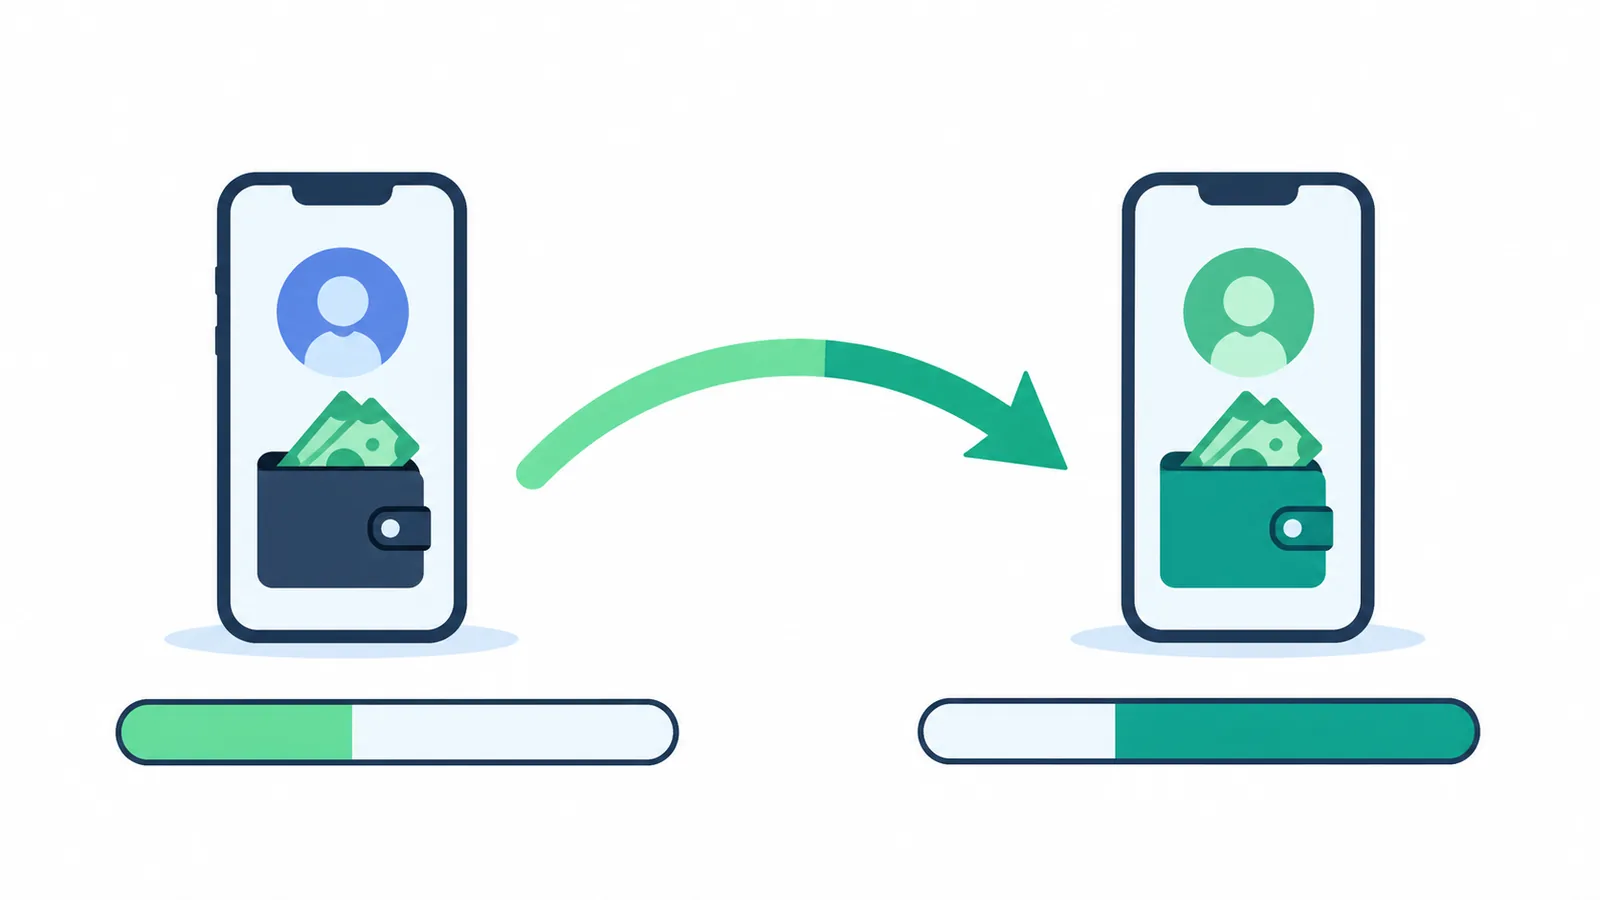
閃電網絡的標準付款方式是 BOLT 11 發票,這是一段以「lnbc」開頭的字串,通常被製作成 QR code。收款方在錢包中輸入金額並生成發票,付款方掃描 QR code,確認金額,然後按付款。交易在幾秒鐘內完成,終端會顯示支付成功。整段流程與掃描二維碼轉帳非常相似,但底層沒有依賴銀行帳戶或信用卡系統。
有些錢包支援「無需發票付款」,例如使用 Node ID 與 Keysend 通訊協定。可以直接輸入對方的節點公開金鑰,傳送一筆訊息連同款項。這種功能常用於打賞、訂閱捐贈,或程式自動化付款。
收款:閃電地址與 LNURL
傳統 BOLT 11 發票只適用於單次付款,到期時間由收款方設定。如果想長期收款,可以使用閃電地址(Lightning Address)。它看起來跟 email 地址一樣,例如你的名稱@域名。任何人都可以向這個地址付款,款項透過背後的服務商或自己的節點轉為發票,再由付款方確認。
LNURL 是一組更廣泛的通訊協定,涵蓋 LNURL-pay、LNURL-withdraw、LNURL-auth 等功能。簡而言之,LNURL 讓你可以用一個靜態 QR code 動態產生發票,用於商戶店內付款或 ATM 提款。不少比特幣 ATM 和零售 POS 終端都支援 LNURL,掃描一個貼紙或螢幕上的 QR code,就能輸入金額並付款。
需要留意的是,在傳統閃電網絡模式下,收款方通常需要保持錢包線上才能順利完成接收。雖然部分現代錢包已支援非同步收款(Async Payments),但若是純自託管節點,離線可能會導致付款失敗。
日常場景
日常使用可以很輕量。例如在支援閃電網絡的店舖消費:掃描店家收銀機旁的 QR code,輸入金額並確認,幾秒鐘即可完成付款。在路由費方面,標準協定下由付款方支付微量的網絡路由費;若店家使用第三方支付託管服務,店家可能另需向服務商支付結算手續費。
跨國轉帳方面,假設想轉帳給身處阿根廷的朋友,可以用閃電網絡即時轉出比特幣。對方收到後,需透過當地的第三方兌換服務或支持閃電網絡的交易所將比特幣兌換成披索,整體過程繞開了傳統銀行數個工作天的清算等待,但法幣出入金環節仍需注意當地的兌換手續費與匯率。
從加密貨幣交易所提款到閃電錢包也很常見。不少主流交易所都支援閃電網絡提現,只需要在提現頁面選擇閃電網絡,貼上錢包的閃電地址或發票。與傳統鏈上提現相比,閃電提現手續費極低,而且即時到帳。
費用、私隱與安全風險管理
閃電網絡有自己的成本結構與風險。理解這些細節,可以避免在操作中踩坑。
費用結構一覽
| 項目 | 誰支付 | 說明 |
|---|---|---|
| 開通道鏈上手續費 | 錢包使用者 | 視乎比特幣主鏈當時擁塞程度與費率決定 |
| 關通道鏈上手續費 | 錢包使用者 | 視乎比特幣主鏈當時擁塞程度與費率決定 |
| 路由費 | 付款方 | 由路徑節點收取的基礎費與按比例費率組成,通常低於 1 美分 |
| 閃電地址/LNURL服務費 | 收款方/使用者 | 視乎第三方託管平台或服務商規定,部分免費 |
上表的開通道與關通道費用,實際金額完全取決於比特幣主鏈當時的擁塞程度。如果不趕時間,可以選擇較低費率排隊;若急著接收款項,則可能要付更高優先費。路由費由固定基礎費用與按金額比例的費率結合計算,具體可參考 Gate 學院對閃電網絡流動性機制的分析。
私隱特性與限制
閃電網絡的私隱比主鏈好得多。通道內的餘額變化不會記錄在主鏈,外界看到的是「兩方之間開了一條通道」以及最終的結算結果。根據 維基百科的閃電網絡條目,個人閃電網絡支付的細節不會公開記錄在區塊鏈上,支付可以通過許多連續的通道進行路由。
需要留意的是,如果通道對手方是大型流動性服務商,它們可能透過餘額追蹤技術估算交易流量。想進一步加強私隱,可以使用支援 Tor 的錢包或自行運行全節點。一般用戶使用閃電網絡獲得的私隱,已經明顯高於傳統銀行與信用卡交易。
安全風險與應對
非托管閃電錢包本質上是熱錢包。手機 App 在聯網環境中保管私鑰,理論上惡意軟體或釣魚攻擊有機會竊取資金。應對方法是安裝可信來源的 App、保持作業系統更新、使用 PIN 碼與生物識別,並在手機中分開存放加密貨幣與日常社交 App。此外,閃電網絡主要定位於小額高頻支付,大額資產仍建議長期存放在冷錢包或主鏈地址中。
通道對手方風險也值得注意。如果與一個不可靠的節點打開通道,對方可能離線,導致資金鎖在通道中無法即時使用。一些錢包提供自動通道管理,讓資金分散到多個可靠樞紐,降低單點故障。也可以使用自動監控服務(Watchtower),偵測主鏈上是否有人廣播舊的通道狀態;一旦發現欺詐,系統會自動提出反證據,保障資金安全。
閃電網絡生態發展與未來展望
閃電網絡已經從早期實驗逐步走向實用化,但規模擴展仍伴隨市場週期起伏。根據 Spark 的閃電網絡狀態研究,網絡容量與節點數量會隨市場環境與比特幣主鏈費率變化而有所波動,反映出參與者在不同階段對流動性分配的動態調整。
通道管理技術正在持續演進。拼接技術使使用者在通道開啟狀態下直接增加或減少資金,大幅減少了關閉重開通道的繁瑣操作。流動性租賃也逐漸成熟,商戶可以透過購買輸入流動性來改善收款體驗。比特幣社群亦在積極探索二層網絡的拓展方案,希望在閃電網絡的速度與低成本之上,承載更多類型的資產轉帳。
零售應用的覆蓋範圍目前呈現區域化分布。在部分接受度高的城市或特定商圈,可以找到接受閃電網絡的實體店舖,而在部分新興市場,閃電網絡被更多用於微型跨境轉帳。隨著監管政策與託管服務的演進,非托管錢包與自營節點依然為用戶提供了高度自主的支付選擇。
常見問題 FAQ
Q1:如果手機丟失或損壞,閃電錢包裡的錢還能找回來嗎?
可以,但比傳統主鏈錢包多一個步驟。除了需要備份 12 或 24 個種子詞組外,非托管閃電錢包通常會提供自動加密通道備份(SCB)。在新手機上恢復時,種子詞組能找回主鏈資產,而通道備份則能向對手方發起強制關閉通道,將閃電通道內的餘額結算回主鏈。
Q2:閃電網絡轉帳失敗常見的原因是什麼?
最常見的原因包括:1. 路由路徑上的節點缺少足夠的流動性;2. 收款方設定的發票已過期;3. 收款方節點處於離線狀態;4. 付款金額超過了當前通道的單筆上限。
Q3:閃電網絡適合用來儲存大額比特幣嗎?
不適合。閃電錢包屬於常時聯網的熱錢包,且涉及複雜的通道狀態管理。建議將閃電網絡定位為日常微額支付的「隨身錢包」,大額比特幣應保存在硬體冷錢包或主鏈多重簽名地址中。
閃電網絡有效改進了比特幣在微支付與即時轉帳上的體驗。看完本篇指南,你已經掌握其運作原理、錢包操作與風險控制。下一步,不妨使用小額資金開通第一個非托管閃電錢包,親自體驗一次幾秒鐘內完成的低成本支付。